Da Redação
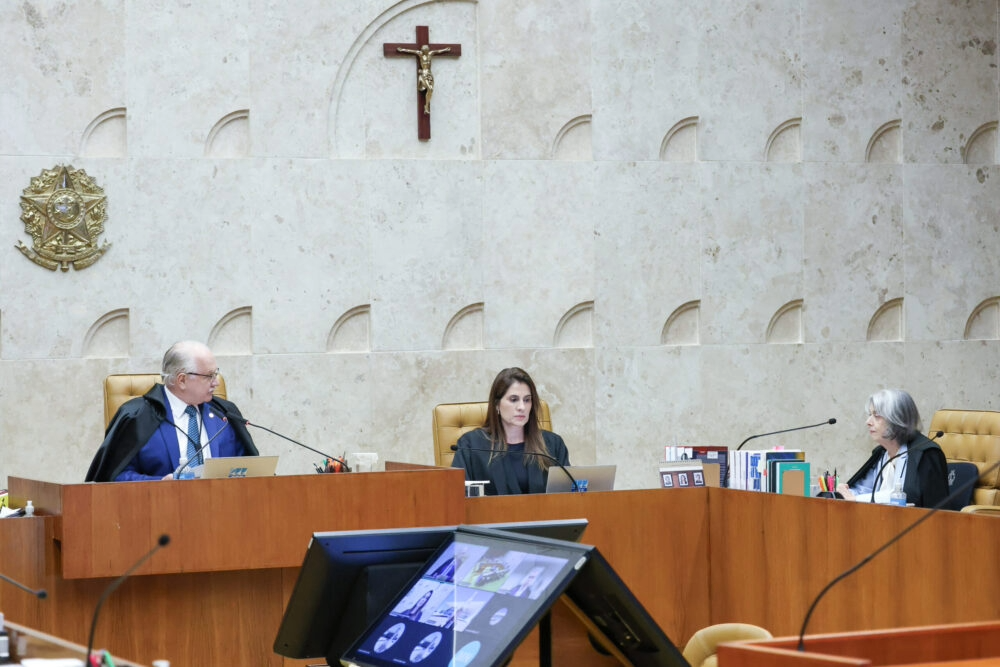
O Superior Tribunal de Justiça decidiu que trabalhadores podem abater do Imposto de Renda tanto as contribuições normais quanto as extraordinárias pagas a fundos de previdência complementar fechados, respeitando o limite de 12% dos rendimentos tributáveis. A decisão, tomada em julgamento de recurso repetitivo, vale para todo o país e beneficia milhares de participantes de fundos de pensão.
A decisão é da Primeira Seção do Superior Tribunal de Justiça (STJ) que definiu, também, que a dedução deve observar o limite de 12% dos rendimentos utilizados para calcular o imposto, conforme previsto na Lei Complementar 109/2001 e nas Leis 9.250/1995 e 9.532/1997.
Com a fixação da tese jurídica no Tema 1.224, podem voltar a tramitar todos os recursos especiais e agravos em recurso especial sobre o mesmo assunto, na segunda instância ou no STJ, que estavam suspensos à espera do precedente. O entendimento deverá ser observado pelos tribunais de todo o país na análise de casos semelhantes, conforme determina o artigo 927, inciso III, do Código de Processo Civil (CPC).
Entenda o que são contribuições extraordinárias
As contribuições extraordinárias são valores adicionais que os participantes de fundos de pensão precisam pagar, geralmente para cobrir déficits dos planos de previdência complementar. Diferentemente das contribuições normais, que são descontadas mensalmente do salário, essas contribuições extras são cobradas em situações específicas, quando o fundo precisa reequilibrar suas contas.
Um dos recursos representativos da controvérsia (REsp 2.043.775) foi interposto em ação coletiva ajuizada por entidade sindical para que fosse permitida a dedução, na base de cálculo do IRPF, das contribuições extraordinárias destinadas à Fundação dos Economiários Federais (Funcef), as quais são obrigatórias.
As instâncias ordinárias julgaram o pedido procedente. A Fazenda Nacional recorreu ao STJ, sustentando que apenas as contribuições voltadas ao custeio de benefícios previdenciários poderiam ser deduzidas do IRPF, observando o limite de 12% dos rendimentos tributáveis. Alegou ainda que as contribuições descontadas para cobrir déficits dos planos de previdência complementar não deveriam ser excluídas da base de cálculo do imposto.
Contribuições normais e extras têm a mesma finalidade
O relator do repetitivo, ministro Benedito Gonçalves, afirmou que tanto as contribuições ordinárias quanto as extraordinárias feitas aos planos de previdência complementar têm a mesma finalidade: formar a reserva matemática que financia os benefícios futuros. Segundo ele, desde a edição da Lei 9.250/1995, é possível deduzir essas contribuições da base de cálculo do IRPF, sem distinção entre os tipos de aporte. Basta que os valores sejam destinados ao custeio de benefícios de natureza previdenciária.
“A partir dessa linha de raciocínio, é possível concluir que as contribuições extraordinárias devem ser excluídas da base de cálculo do Imposto de Renda, visto que elas também são destinadas a formar a reserva matemática e, por conseguinte, são destinadas ao custeio do plano de benefícios”, destacou.
Limite de 12% deve ser respeitado
O ministro observou que a legislação estabelece limite claro para a dedução das contribuições destinadas à previdência complementar, fixando o percentual máximo de 12% dos rendimentos que compõem a base de cálculo do imposto. Esse teto – prosseguiu – não pode ser ampliado pelo Judiciário, já que a concessão ou a ampliação de benefícios fiscais exige lei específica, conforme determina o artigo 150, parágrafo 6º, da Constituição Federal.
“Nesse contexto, tanto as contribuições normais como as extraordinárias devem ser deduzidas da base de cálculo do Imposto de Renda, observando-se o limite de 12% do total dos rendimentos computados na determinação da base de cálculo do imposto devido na declaração de rendimentos”, concluiu o relator ao negar provimento ao recurso especial.