Da Redação
A fabricação e o fornecimento de cartões bancários inteligentes (smart cards) personalizados para instituições financeiras estão sujeitos à incidência de ISS, e não de ICMS. A decisão sobre o tema foi pacificada nesta terça-feira (05/08) durante julgamento no Superior Tribunal de Justiça (STJ).
Depois de apreciarem a questão, por meio do julgamento do Recurso Especial (REsp) Nº 2.247.088, os ministros da 1ª Turma consideraram que esse fornecimento consiste em atividade acessória à prestação de serviços bancários, e não circulação de mercadorias, motivo pelo qual prevalece sobre os mesmos a incidência de ISS.
Com esse entendimento, por unanimidade, o colegiado manteve decisão que afastou a cobrança de ICMS sobre as operações realizadas por empresa fabricante dos cartões.
Auto de infração
O processo foi iniciado a partir de auto de infração lavrado pela Fazenda do Estado de São Paulo contra uma empresa fabricante de smart cards. A discussão consistia em definir se a venda dos cartões personalizados às instituições financeiras caracterizaria circulação de mercadoria, sujeita ao ICMS, ou prestação de serviço, tributada pelo ISS.
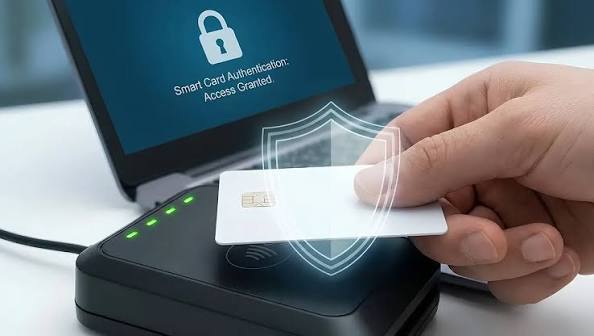
Os cartões são produzidos sob encomenda, com chip, tarja magnética, identificação da instituição financeira, dados do correntista e demais elementos necessários para sua utilização em sistemas bancários.
Não configura circulação de mercadoria
Conforme argumentos da Fazenda, a empresa industrializa um produto classificado como mercadoria, posteriormente adquirido pelos bancos, razão pela qual a operação deveria ser tributada pelo ICMS.
Mas durante o julgamento do tema pelo Tribunal de Justiça de São Paulo (TJSP) os desembargadores consideraram que a atividade não configurava circulação de mercadoria, atraindo a incidência do ISS. O caso, então, subiu para o STJ.
Cadeia econômica
Durante a sessão, o procurador do Estado de São Paulo, Rodrigo Trindade Castanheira Menicucci, afirmou em sustentação oral que o Supremo Tribunal Federal (STF) passou a adotar como critério a posição da atividade na cadeia econômica, e não apenas o grau de personalização do produto.
Por isso, o estado de São Paulo defende que tais cartões integram “etapa intermediária da atividade econômica”, uma vez que são adquiridos pelos bancos e posteriormente disponibilizados aos correntistas, o que justificaria a incidência do ICMS.
Prestação de serviços bancários
Mas para o relator do caso no Tribunal superior, ministro Paulo Sérgio Domingues, “a controvérsia exige distinguir mercadoria de serviço em operações que reúnem características de ambas as naturezas, especialmente diante da evolução da jurisprudência sobre o tema”.
O ministro afirmou no seu voto que “embora os smart cards incorporem tecnologia sofisticada, eles não deixam de ser instrumentos personalizados vinculados à prestação de serviços bancários.”
“Os cartões são produzidos sob encomenda para determinado banco e correntista, contendo identificação específica e funcionalidades destinadas exclusivamente ao acesso aos serviços financeiros contratados”, acrescentou.
Imprestáveis para outros fins
Por isso, segundo o relator, tais cartões não são fabricados para circulação econômica autônoma nem para posterior comercialização. Após entregues ao cliente, “tornam-se imprestáveis para qualquer outra finalidade que não seja a utilização da conta bancária ou do cartão de crédito ou débito correspondente, estando, portanto, fora do comércio”, frisou.
O ministro também observou que a própria evolução tecnológica reforça esse entendimento, já que os meios digitais de pagamento reduziram a relevância do cartão físico, frequentemente substituído por versões virtuais armazenadas em aplicativos de telefone celular.
Diferenciação de tese
Domingues diferenciou o caso da tese fixada pelo STF sobre industrialização por encomenda destinada à industrialização ou à circulação de mercadorias. Ressaltou que os smart cards não se assemelham a componentes ou embalagens incorporados a outros produtos. Uma vez que consistem em “objetos individualizados, inseparáveis da relação jurídica entre banco e correntista”.
Assim, ele votou por manter o acórdão do TJSP e reconhecer a incidência de ISS, e não de ICMS, sobre a atividade. O voto do ministro relator foi seguido por unanimidade pelos demais ministros que integram a Turma.
— Com informações do STJ