Da Redação
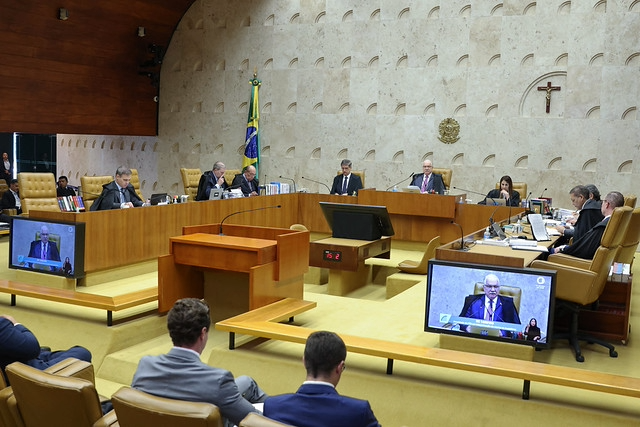
O Supremo Tribunal Federal iniciou a deliberação nesta quarta-feira (16) do alcance da imunidade tributária do ITBI na integralização de capital de empresas imobiliárias.
No entanto, após sete votos lançados, a análise do caso que deve afetar mais de trezentos processos em tramitação, foi suspensa após pedido de vista do ministro Alexandre de Moraes.
Controvérsia tributária com repercussão geral
O plenário examina o Tema 1.348 da repercussão geral sob relatoria do ministro Edson Fachin. A questão central envolve se transferências de imóveis para integralização de capital social recebem proteção tributária independentemente da atividade econômica da empresa.
Até o momento, cinco ministros votaram pela imunidade e dois pela possibilidade de cobrança do imposto. A decisão estabelecerá tese vinculante para todo o Poder Judiciário nacional.
Origem e argumentação da empresa
O caso origina-se de decisão do Tribunal de Justiça de São Paulo que afastou a imunidade tributária. A empresa recorrente alega que a Constituição garante imunidade independentemente de sua atividade preponderante.
A empresa sustenta que a exceção constitucional relativa à atividade imobiliária aplicar-se-ia apenas a fusões, incorporações, cisões ou extinções de pessoas jurídicas, não à formação de capital social.
Posicionamento do relator Edson Fachin
O ministro Edson Fachin votou para reconhecer integralmente a imunidade do ITBI na transferência de bens destinados à integralização de capital social. Sua análise enfatiza a redação do texto constitucional que distingue situações diversas.
Segundo Fachin, a ressalva que exclui a imunidade quando há atividade preponderantemente imobiliária alcança apenas operações de fusão, incorporação, cisão ou extinção. A integralização de capital receberia proteção tributária incondicional.
Finalidade econômica da imunidade
O relator argumentou que a imunidade busca estimular a capitalização das empresas e facilitar livre iniciativa. Entraves tributários à formação do capital social prejudicariam o desenvolvimento econômico.
Fachin foi acompanhado pelos ministros André Mendonça, Nunes Marques, Luiz Fux e Cristiano Zanin. Todos reconheceram que a imunidade limita-se ao valor efetivamente destinado à integralização de capital.
Ressalva contra operações fraudulentas
Ministro Cristiano Zanin acompanhou o relator com ressalva importante. Segundo ele, a imunidade não pode servir de cobertura para operações artificiais destinadas a evitar tributação legítima.
Zanin propôs que fiscos municipais possam demonstrar simulação, fraude ou dissimulação para fins de cobrança do imposto. A sugestão foi incorporada à tese proposta, protegendo a arrecadação contra usos abusivos.
Divergência e preocupação fiscal
Ministro Flávio Dino divergiu e votou contra a imunidade incondicional, acompanhando o ministro Gilmar Mendes que, na sessão de hoje, reafirmou o voto lançado no plenário virtual. Para Dino, a exceção constitucional alcança tanto integralização quanto operações societárias quando houver atividade preponderantemente imobiliária.
O Ministro ponderou que redução significativa na arrecadação do ITBI prejudicaria municípios, que compensariam perdas em IPTU e ISS. Argumentou que responsabilidade fiscal deve orientar decisões sobre renúncia de receitas tributárias.
Impacto nos municípios e federalismo fiscal
O ministro destacou que arrecadação municipal financia políticas públicas essenciais como saúde, educação e segurança. Alteração relevante no regime do ITBI deve considerar efeitos sobre equilíbrio federativo.
Flávio Dino votou pelo desprovimento do recurso, mantendo cobrança do imposto quando atividade preponderante envolver compra, venda, locação ou arrendamento mercantil de imóveis.