Da Redação
Uma operadora de plano de saúde terá de pagar R$ 5 mil de indenização por danos morais a uma beneficiária idosa que foi retirada do contrato sem aviso prévio e de forma irregular. A decisão é da Terceira Turma do Superior Tribunal de Justiça (STJ), que entendeu que, quando a vítima é uma pessoa idosa, o simples cancelamento indevido do plano já basta para comprovar o dano moral, mesmo sem a prova de um prejuízo concreto à saúde.
O julgamento tem um peso importante porque muda a forma de analisar esse tipo de caso quando envolve idosos. Em situações comuns, a Justiça costuma exigir que o consumidor demonstre que sofreu algo além de um simples incômodo. Para o colegiado, porém, a fragilidade natural dessa fase da vida torna desnecessária essa comprovação.
Indenização tinha sido derrubada em Minas Gerais
O caso começou na primeira instância, onde o juiz condenou a operadora a indenizar a idosa. A empresa recorreu, e o Tribunal de Justiça de Minas Gerais (TJMG) mudou a decisão. Os desembargadores reconheceram que a exclusão foi abusiva, mas afastaram a indenização.
Para o tribunal mineiro, faltou comprovar que a beneficiária passou por alguma situação grave ou constrangedora. Entre os exemplos citados estavam ter um atendimento negado ou sofrer piora no estado de saúde. O TJMG também observou que a idosa não mostrou ter precisado do plano para uma consulta ou tratamento durante o período em que ficou sem cobertura.
O que a beneficiária alegou no recurso
Inconformada, a idosa levou o caso ao STJ por meio de um recurso especial. Ela argumentou que o cancelamento do plano sem nenhuma notificação foi uma prática abusiva por parte da operadora.
A beneficiária também defendeu que a empresa deve responder pelo erro independentemente de ter tido culpa, o que no direito se chama de responsabilidade objetiva. Por isso, sustentou que o dano moral deveria ser presumido, ou seja, reconhecido automaticamente a partir do próprio fato. Ela pediu ainda que a operadora fosse obrigada a apresentar as provas necessárias para esclarecer o caso.
A regra geral exige prova do sofrimento
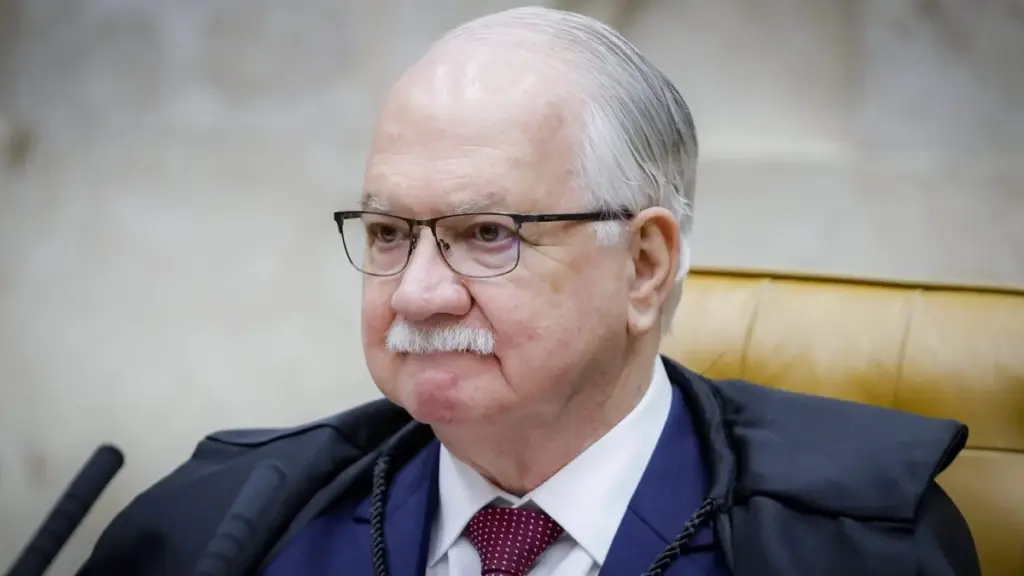
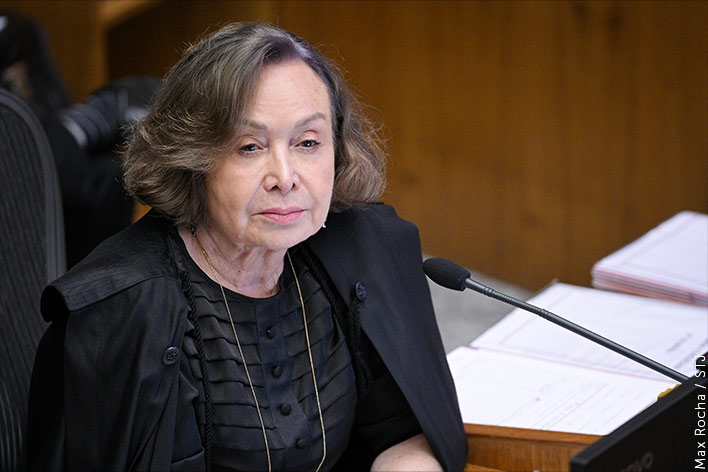
Relatora do recurso, a ministra Nancy Andrighi (foto) explicou que o STJ já tem uma posição firmada sobre recusas de cobertura por planos de saúde. No julgamento do Tema 1.365, em regime de recursos repetitivos, a corte definiu que a negativa indevida de cobertura, por si só, não gera dano moral presumido. É preciso que a recusa tenha afetado de fato o paciente, indo além de um simples aborrecimento.
Segundo a ministra, o tribunal vinha adotando raciocínio parecido nos casos de cancelamento irregular de contratos. Nessas situações, a indenização só costumava ser concedida quando havia piora da dor, abalo psicológico ou outros danos à saúde já fragilizada do beneficiário.
Por que o caso dos idosos é diferente
A relatora, no entanto, destacou que a situação da pessoa idosa merece um olhar especial. Ela lembrou que a assistência à saúde é um serviço essencial nessa fase da vida e que, no caso analisado, a beneficiária ficou cerca de oito meses desprotegida.
Para a ministra, os idosos estão em condição de hipervulnerabilidade, termo usado para indicar que eles são ainda mais frágeis do que um consumidor comum. Isso acontece porque dependem mais dos serviços de saúde, já que correm maior risco de adoecer ou de ver um problema existente se agravar.
Com base nesse entendimento, Nancy Andrighi concluiu que a retirada indevida da idosa do plano já é suficiente para mostrar um abalo emocional que vai além do mero dissabor. Por isso, o dano moral fica caracterizado sem necessidade de outras provas.
Negativa de atendimento só aumentaria o valor
A ministra também esclareceu que, nesses casos, não importa se houve ou não uma recusa de atendimento durante o período sem cobertura. Para ela, essa comprovação é irrelevante para reconhecer o direito à indenização.
Se a operadora tivesse negado algum procedimento ou consulta, isso apenas tornaria o dano ainda maior e poderia justificar uma indenização mais alta. Com a decisão, a Terceira Turma restabeleceu a condenação de R$ 5 mil fixada na sentença de primeira instância.