Da redação
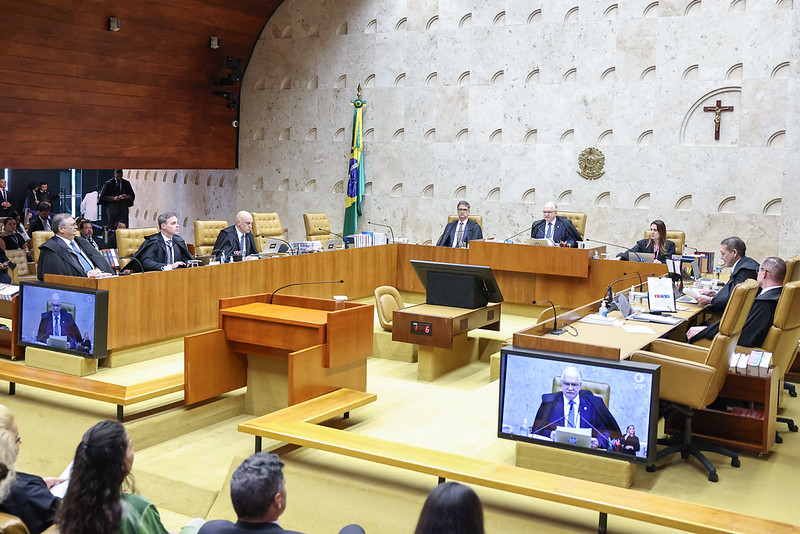
Por maioria de votos, o Plenário do Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (2) que as receitas obtidas com aplicações financeiras das reservas técnicas de empresas seguradoras não devem integrar a base de cálculo do PIS e da Cofins incidentes sobre o faturamento. A decisão foi tomada no julgamento do Recurso Extraordinário (RE) 1479774, com repercussão geral reconhecida (Tema 1.309), e terá efeito vinculante sobre os demais processos semelhantes em tramitação na Justiça.
Prevaleceu no colegiado o entendimento de que essas reservas — constituídas por obrigação legal para garantir o pagamento de indenizações e demais compromissos assumidos nos contratos de seguro — têm natureza distinta das receitas típicas da atividade securitária e, portanto, não podem ser tributadas como faturamento.
Entenda o caso
O julgamento teve origem no recurso de uma empresa de seguros e previdência privada contra decisão do Tribunal Regional Federal da 2ª Região (TRF-2), que havia entendido que todas as receitas operacionais da companhia estavam sujeitas à incidência das contribuições. A seguradora, por sua vez, defendia a exclusão dos rendimentos provenientes das aplicações financeiras das reservas técnicas do cálculo tributário.
As reservas técnicas correspondem a valores que as seguradoras são legalmente obrigadas a manter para assegurar o cumprimento das obrigações contratuais com os segurados. Por determinação legal, esses recursos têm destinação específica, não podem ser utilizados livremente pela empresa e funcionam como garantia de solvência da instituição perante seus clientes.
O caso começou a ser analisado no Plenário Virtual em fevereiro deste ano, quando o relator, ministro Luiz Fux, apresentou seu voto favorável à seguradora. Na ocasião, o ministro Alexandre de Moraes pediu vista dos autos, levando o processo ao julgamento presencial concluído nesta semana.
Natureza compulsória
No voto que prevaleceu, o ministro Luiz Fux sustentou que os rendimentos das reservas técnicas não configuram faturamento tributável porque decorrem de imposição legal, e não de atividade empresarial típica da seguradora. Segundo o relator, a jurisprudência do STF define faturamento como a receita bruta operacional oriunda das atividades próprias da empresa — no caso das seguradoras, os prêmios e taxas pagos pelos segurados.
Fux distinguiu, assim, essas receitas típicas dos rendimentos obtidos com a aplicação das reservas, que servem exclusivamente para garantir obrigações futuras e têm caráter compulsório, inalienável e indisponível.
Acompanharam o relator os ministros Dias Toffoli, André Mendonça e Nunes Marques, a ministra Cármen Lúcia e o presidente do STF, ministro Edson Fachin.
Divergência e precedentes
O ministro Alexandre de Moraes abriu divergência, por entender que a gestão das reservas técnicas integra o próprio ciclo econômico das seguradoras, o que tornaria os rendimentos parte da receita operacional da atividade. Ele citou o Tema 1.280 de repercussão geral, no qual o STF validou a incidência do PIS e da Cofins sobre rendimentos financeiros de entidades fechadas de previdência complementar, por considerar as situações semelhantes. A divergência foi seguida pelos ministros Flávio Dino, Cristiano Zanin e Gilmar Mendes.
Tese fixada
Ao final do julgamento, o STF fixou a seguinte tese de repercussão geral: as contribuições ao PIS e à Cofins devem incidir sobre a receita bruta operacional decorrente das atividades empresariais típicas do contribuinte, sem prejuízo das exclusões legais; e as receitas de aplicações financeiras das reservas técnicas das seguradoras não integram a base de cálculo dessas contribuições, nos termos da Lei 9.718/1998.
*Com informações do STF