Da Redação
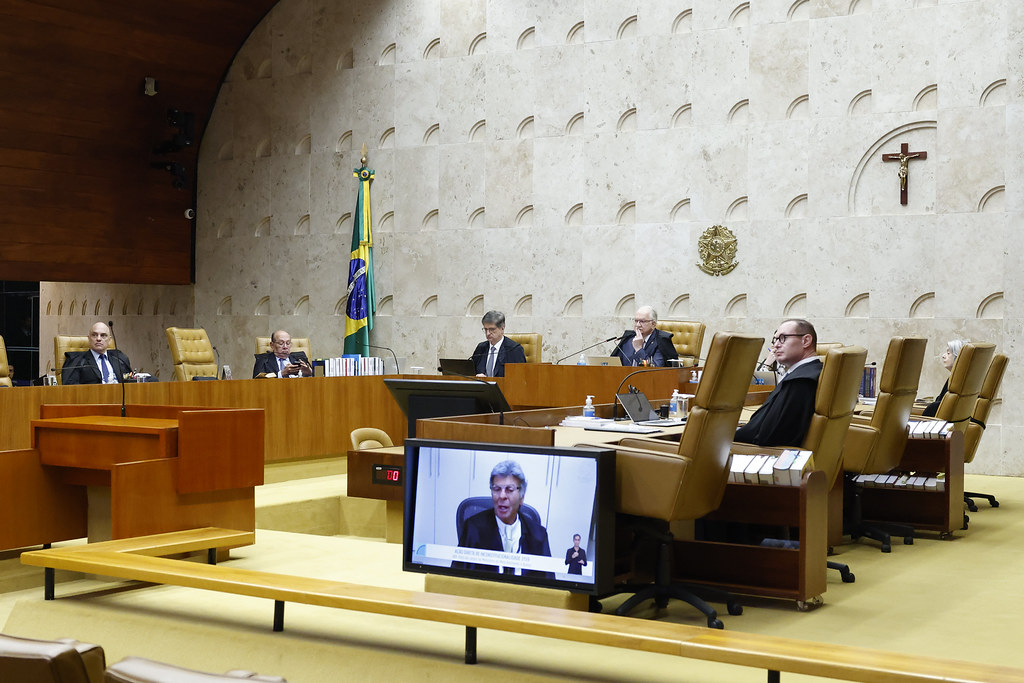
O Supremo Tribunal Federal (STF) decidiu, nesta quinta-feira (15), que a contribuição do produtor rural pessoa física ao Funrural é inconstitucional no período anterior a 1º de janeiro de 2018. A mesma conclusão vale para a regra da sub-rogação, que obrigava as empresas compradoras a recolher o tributo no lugar do produtor. O resultado saiu no fim do julgamento da (ADI) 4395.
A Corte entendeu, porém, que a cobrança passou a ser válida depois da Lei 13.606/2018. A contribuição sobre a receita bruta da comercialização, assim como o dever das compradoras de recolhê-la, foi considerada constitucional a partir dessa data.
Os valores arrecadados financiam a seguridade social, o que inclui aposentadorias e outros direitos dos trabalhadores rurais.
Como o julgamento chegou ao resultado
O caso começou a ser analisado em 2020, em sessão virtual. O relator, ministro Gilmar Mendes, votou pela constitucionalidade tanto da contribuição sobre a receita bruta quanto da responsabilidade atribuída às empresas compradoras.
Acompanharam o relator a ministra Cármen Lúcia e os ministros Alexandre de Moraes, Luiz Fux e Luís Roberto Barroso, hoje aposentado.
A divergência foi aberta pelo ministro Edson Fachin, atual presidente do Tribunal, para quem a sub-rogação é inconstitucional. Seguiram esse entendimento a ministra Rosa Weber e os ministros Ricardo Lewandowski, Celso de Mello e Marco Aurélio, todos aposentados.
O voto médio de Toffoli
Nesta quinta, o ministro Dias Toffoli aderiu à corrente divergente e formou a maioria. Em seguida, reajustou o próprio entendimento e apresentou um voto intermediário entre o do relator e o da divergência.
Por ter proposto essa solução, Toffoli ficará responsável por redigir o acórdão, documento que reúne os fundamentos e a conclusão do julgamento.
Segundo o ministro, a sub-rogação viola o princípio da legalidade tributária, pelo qual a lei deve definir os elementos da cobrança, como alíquota e base de cálculo. Ele apontou que a Lei 10.256/2001, que restabeleceu a contribuição, não os definiu por completo.
Toffoli também destacou a desigualdade de tratamento entre produtores rurais e urbanos, além do risco de cobrança duplicada sobre o produtor rural. Por isso, afastou a possibilidade de usar regras de outra categoria de contribuinte para transferir a responsabilidade às compradoras.
Por que 2018 é a data de corte
A Lei 13.606/2018 alterou as regras da contribuição previdenciária rural e criou o Programa de Regularização Tributária Rural (PRR). O programa permitiu regularizar débitos do Funrural, inclusive os de empresas responsáveis pelo recolhimento por sub-rogação.
A norma também fixou a alíquota em 1,2% da receita bruta da comercialização da produção, ou sobre a folha de pagamento dos empregados. Para o Plenário, isso mudou o cenário jurídico a partir de 1º de janeiro de 2018.
Efeitos da decisão ainda estão em aberto
O STF não analisou os limites dos efeitos da decisão. A expectativa é que eventuais embargos de declaração levem o Plenário a examinar o ponto com mais detalhes, considerando as mudanças na composição da Corte desde o início do julgamento.
Os atuais ministros que não participaram da votação original também poderão se manifestar. Até lá, as consequências para cobranças anteriores, parcelamentos e processos judiciais dependerão do resultado dos embargos e das particularidades de cada caso.