Da Redação
O Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (21) pela exclusão do ISS da base de cálculo do PIS e da Cofins. Por 6 votos a 5, a Corte entendeu que o imposto municipal não representa receita nem faturamento das empresas prestadoras de serviços e, por isso, não pode ser alcançado pelas contribuições federais.
O julgamento do Recurso Extraordinário (RE) 592616 tem repercussão geral reconhecida (Tema 118). Com isso, a tese fixada pelo Supremo deverá ser aplicada pelas demais instâncias da Justiça em todos os processos que tratam do mesmo tema.
Empresa de ônibus questionou a cobrança
A ação foi movida pela Viação Alvorada Ltda., de Porto Alegre (RS), contra decisão do Tribunal Regional Federal da 4ª Região (TRF-4), que havia autorizado a inclusão do ISS no cálculo das duas contribuições destinadas à seguridade social.
No Supremo, a empresa argumentou que o valor do imposto não passa a integrar seu patrimônio. A defesa também invocou o precedente em que a Corte retirou o ICMS, tributo estadual, da base de cálculo das mesmas contribuições.
Julgamento se estendeu por seis anos
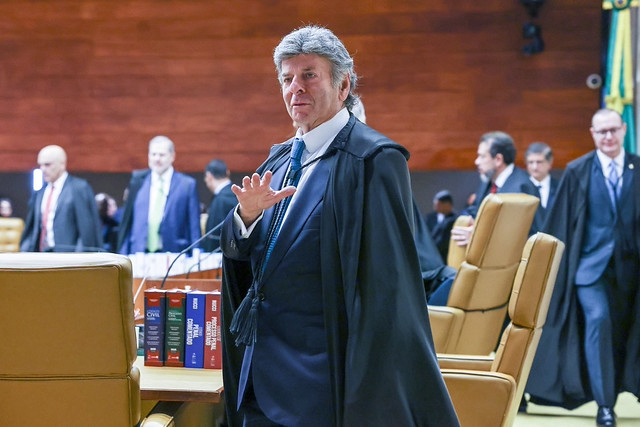
A análise do recurso começou em 2020, em sessão virtual, e foi retomada em agosto de 2024 no Plenário físico. A conclusão veio apenas nesta quarta, com o voto de desempate do ministro Luiz Fux.
Fux acompanhou o relator, ministro Celso de Mello, hoje aposentado. Também votaram pela exclusão do imposto as ministras Rosa Weber (aposentada) e Cármen Lúcia e os ministros Ricardo Lewandowski (aposentado) e André Mendonça.
Fux vê ISS como ingresso apenas transitório
Em seu voto, Fux sustentou que faturamento e receita não se confundem com valores que apenas passam pelo caixa da empresa. Para ele, tratar qualquer entrada de recursos como base das contribuições apagaria distinções essenciais entre esses conceitos.
Na avaliação do ministro, essa interpretação ampliaria indevidamente o alcance constitucional do PIS e da Cofins. Segundo ele, o ISS não gera acréscimo patrimonial definitivo para quem presta o serviço, mas para o município que detém a competência de cobrá-lo.
Por essa razão, concluiu Fux, o montante correspondente ao imposto não pode ser considerado faturamento ou receita da empresa e, consequentemente, deve ficar fora da base de cálculo das contribuições.
Cinco ministros ficaram vencidos
Votaram pela manutenção do ISS na base de cálculo os ministros Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso, este último já aposentado.
O Plenário não discutiu a modulação dos efeitos da decisão, ou seja, a partir de quando o novo entendimento passa a produzir efeitos. Esse ponto poderá ser examinado caso sejam apresentados embargos de declaração.
A tese fixada pelo Supremo
Confira a íntegra da tese de repercussão geral aprovada no julgamento, conforme divulgada pelo STF:
“O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão ao art. 195, I, ‘b’, da Constituição da República (na redação dada pela EC nº 20/98).”