Da Redação
O Supremo Tribunal Federal (STF) decidiu que a imunidade de ITBI na integralização de capital social também beneficia empresas do setor imobiliário. Por maioria, o Plenário concluiu que a não incidência do imposto, garantida pela Constituição, não depende da atividade principal exercida pela empresa.
Na prática, imóveis transferidos para formar ou ampliar o capital social de uma empresa ficam livres do Imposto sobre Transmissão de Bens Imóveis (ITBI), ainda que a sociedade atue na compra, venda ou locação de imóveis.
Decisão vale para todo o Judiciário
O tema foi analisado no Recurso Extraordinário (RE) 1495108, com repercussão geral reconhecida (Tema 1.348). Assim, o entendimento deverá ser seguido pelas demais instâncias do país em processos que discutem a mesma questão.
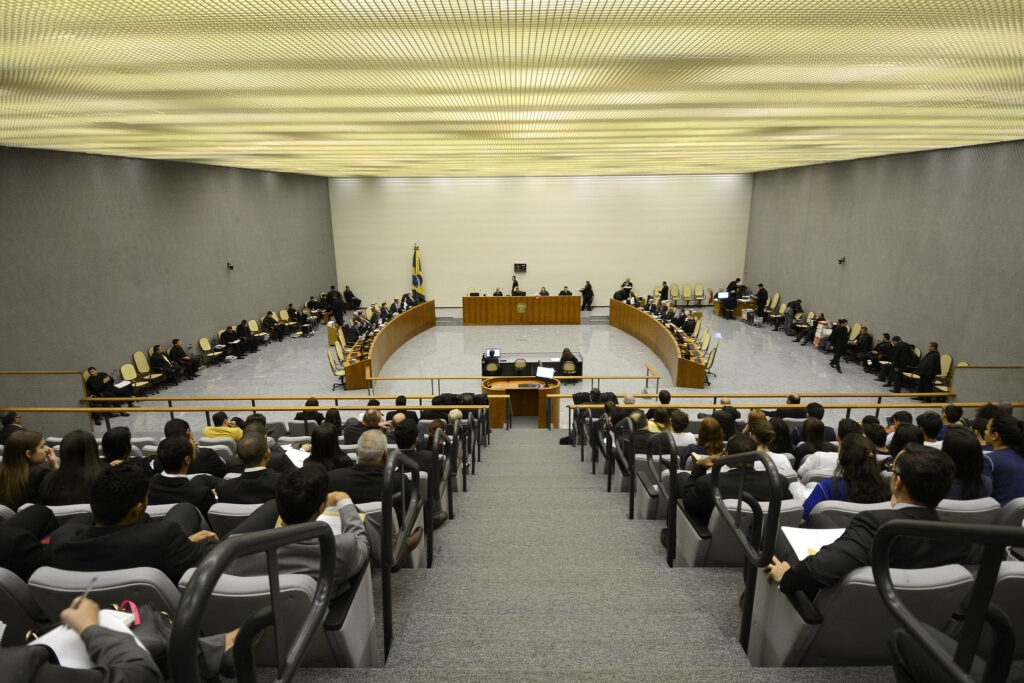
O julgamento começou no Plenário físico, mas foi interrompido por pedido de vista do ministro Alexandre de Moraes. A análise foi retomada em sessão virtual, encerrada em 19 de outubro.
Prefeitura de Piracicaba cobrou o imposto
O recurso foi apresentado por uma administradora de bens contra decisão do Tribunal de Justiça de São Paulo (TJSP). A corte estadual havia validado a cobrança de ITBI pela Prefeitura de Piracicaba sobre um imóvel incorporado ao capital social da empresa.
Para a Justiça paulista, o caso se enquadrava na exceção prevista na Constituição, em razão da natureza da atividade exercida pela empresa, ligada ao mercado imobiliário.
O que diz a Constituição
O artigo 156, parágrafo 2º, inciso I, da Constituição afasta o ITBI na incorporação de bens ao patrimônio de empresa para realização de capital e nas transmissões decorrentes de fusão, incorporação, cisão ou extinção de pessoa jurídica.
A norma, porém, faz uma ressalva: o imposto incide quando a atividade preponderante da empresa for a compra e venda de imóveis, a locação ou o arrendamento mercantil. A controvérsia girava em torno do alcance dessa exceção.
Relator defendeu incentivo ao empreendedorismo
Prevaleceu o voto do relator, ministro Edson Fachin, presidente da Corte. Para ele, a imunidade na integralização de capital é incondicionada, e a ressalva constitucional se aplica somente aos casos de fusão, incorporação, cisão ou extinção de empresas.
Segundo Fachin, o objetivo da regra é estimular o empreendedorismo, facilitar o uso de imóveis na capitalização de sociedades e favorecer o desenvolvimento econômico, em sintonia com os princípios da livre iniciativa e da ordem econômica.
Benefício tem limites
A imunidade, no entanto, alcança apenas o valor do capital social integralizado. Se o imóvel valer mais do que a quantia incorporada ao capital, o ITBI incidirá sobre a diferença, como já havia definido o STF no Tema 796.
Por proposta do ministro Cristiano Zanin, o Plenário também estabeleceu que qualquer artificialidade, simulação ou fraude anula o benefício. Alexandre de Moraes acompanhou integralmente o relator, incluindo essa ressalva.
Gilmar Mendes e Flávio Dino ficaram vencidos
Os ministros Gilmar Mendes e Flávio Dino divergiram da maioria. Para eles, a limitação baseada na atividade preponderante já constava do Código Tributário Nacional (Lei 5.172/1966) e foi mantida com a mesma estrutura na Constituição de 1988.
A tese fixada pelo Supremo
Confira a íntegra da tese de repercussão geral aprovada no julgamento, conforme divulgada pelo STF:
“A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão.”