Da Redação
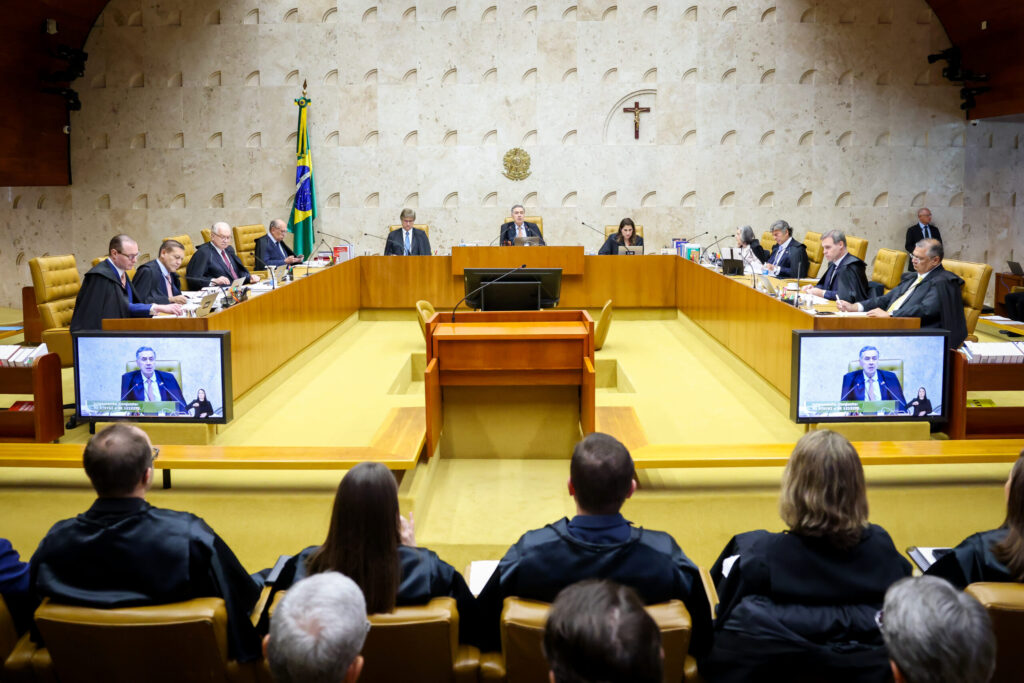
O Supremo Tribunal Federal (STF) deve retomar nessa quarta-feira (29) a análise da constitucionalidade da prorrogação da desoneração da folha de pagamentos, prevista na Lei nº 14.784/2023. A norma estendeu o benefício a 17 setores econômicos e a municípios de pequeno porte, mantendo a substituição da contribuição previdenciária sobre a folha por alíquotas incidentes sobre a receita bruta.
A controvérsia foi levada à Corte por meio da Ação Direta de Inconstitucionalidade (ADI) nº 7.633, proposta pela Advocacia-Geral da União (AGU). O argumento central sustenta que a prorrogação da política pública ocorreu sem a devida indicação de medidas compensatórias, em possível afronta ao artigo 113 do Ato das Disposições Constitucionais Transitórias (ADCT) e à Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000).
Para advogados que atuam em direito tributário e constitucional, o caso representa mais um capítulo da tensão entre política fiscal expansionista e os limites formais impostos pelo regime de responsabilidade fiscal. A discussão ultrapassa o mérito econômico e se concentra na validade do processo legislativo sob a ótica constitucional.
Voto do relator e fundamentos constitucionais
O relator da ADI, ministro Cristiano Zanin, votou pela inconstitucionalidade da prorrogação promovida pela Lei nº 14.784/2023. Em seu entendimento, a ausência de estimativa de impacto orçamentário e de medidas de compensação compromete a validade da norma, conforme exigido pela Constituição após a Emenda Constitucional nº 95/2016.
O voto enfatiza que benefícios fiscais configuram renúncia de receita e, portanto, devem observar requisitos estritos de transparência e equilíbrio fiscal. A interpretação adotada reforça precedentes do STF no sentido de que o legislador não possui discricionariedade plena para instituir incentivos sem observar os limites fiscais.
Do ponto de vista jurídico, o posicionamento do relator sinaliza uma tendência de fortalecimento do controle formal sobre leis de natureza tributária. Isso pode impactar futuras iniciativas legislativas, exigindo maior rigor técnico na elaboração de projetos que envolvam renúncias fiscais.
Acordo político e possível modulação dos efeitos
Apesar da inclinação pela inconstitucionalidade, o julgamento ocorre em um contexto político distinto daquele vigente à época da edição da lei. Em 2024, Executivo e Legislativo firmaram um acordo que resultou na Lei nº 14.973/2024, prevendo a reoneração gradual da folha até 2027, com retorno integral da tributação a partir de 2028.
Esse novo arranjo normativo tem sido considerado pelos ministros como elemento relevante para eventual modulação dos efeitos da decisão. A possibilidade de preservar situações jurídicas consolidadas busca evitar impactos abruptos sobre setores econômicos que estruturaram suas atividades com base no regime desonerado.
Para a advocacia, a modulação aparece como ponto central. A discussão não se limita à validade da norma, mas também à definição de seus efeitos temporais, o que pode influenciar diretamente estratégias processuais e planejamento tributário de empresas afetadas.
Impactos práticos e implicações para o contencioso
Caso o STF confirme a inconstitucionalidade sem modulação, empresas beneficiadas poderão ser submetidas à cobrança retroativa de contribuições previdenciárias, elevando significativamente o passivo tributário. Esse cenário tende a ampliar o volume de litígios administrativos e judiciais.
Por outro lado, a preservação do acordo político pode mitigar riscos e assegurar uma transição previsível, alinhada ao princípio da segurança jurídica. Ainda assim, a fixação de tese vinculante sobre a necessidade de compensação fiscal terá efeitos prospectivos relevantes.